Domain direkt-vom-lkw.de kaufen?
Wir ziehen mit dem Projekt
direkt-vom-lkw.de um.
Sind Sie am Kauf der Domain
direkt-vom-lkw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain direkt-vom-lkw.de kaufen?
Wie lange soll man Belege vom Einkauf aufbewahren?
Wie lange soll man Belege vom Einkauf aufbewahren? Die empfohlene Aufbewahrungszeit für Einkaufsbelege beträgt in der Regel 1-3 Jahre, je nach Art des Einkaufs und der steuerlichen Vorschriften in Ihrem Land. Es ist wichtig, Belege für größere Einkäufe wie Elektronik, Möbel oder teure Kleidung länger aufzubewahren, da sie im Falle von Garantieansprüchen oder Rücksendungen benötigt werden könnten. Bei steuerlich relevanten Belegen wie Quittungen für Geschäftsausgaben sollten Sie diese mindestens 7 Jahre lang aufbewahren, um eventuelle Steuerprüfungen zu erleichtern. Es ist ratsam, Belege digital zu speichern oder eine physische Kopie an einem sicheren Ort aufzubewahren, um im Bedarfsfall schnell darauf zugreifen zu können. **
Wie lange dauert es nach Rücksendung der Belege Geld vom Finanzamt?
Wie lange es dauert, bis man nach der Rücksendung der Belege Geld vom Finanzamt erhält, hängt von verschiedenen Faktoren ab. In der Regel sollte man innerhalb von 4-6 Wochen nach Einreichung der Unterlagen mit einer Rückzahlung rechnen. Allerdings kann es auch länger dauern, wenn das Finanzamt viele Anträge bearbeiten muss oder zusätzliche Informationen benötigt. Es ist daher ratsam, regelmäßig den Bearbeitungsstand des Antrags zu überprüfen und bei Verzögerungen nachzufragen. In einigen Fällen kann es auch vorkommen, dass das Finanzamt eine Steuerprüfung durchführt, was die Bearbeitungszeit verlängern kann. **

Ähnliche Suchbegriffe für Belege
Top-Angebote
Produkte zum Begriff Belege:
-
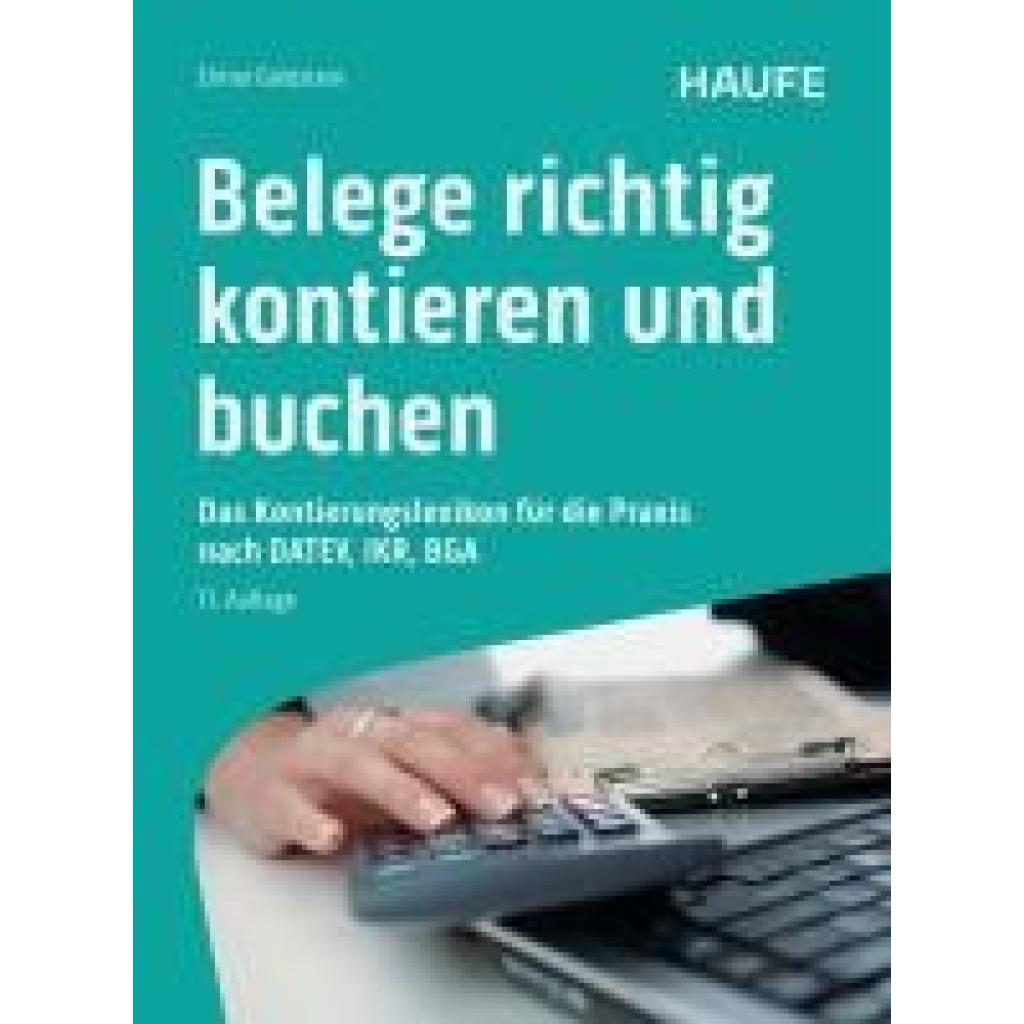
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grube, Detlev: Güterverkehr - Spedition - LogistikGüterverkehr - Spedition - Logistik , Wirtschafts- und Sozialprozesse Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2024, Erscheinungsjahr: 20240717, Produktform: Kartoniert, Titel der Reihe: Güterverkehr - Spedition - Logistik##, Autoren: Grube, Detlev~Perseke, Jörg~Kahle, Nicoll, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage 2024, Seitenzahl/Blattzahl: 545, Keyword: Schülerband; Unterrichtswerke; Kaufmann/Kauffrau Spedition/Logistikdienstleistung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch~Speditionskaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 169, Höhe: 23, Gewicht: 920, Produktform: Kartoniert, Genre: Schule und Lernen,52,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
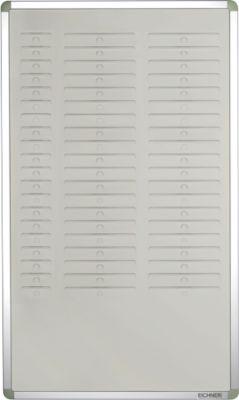
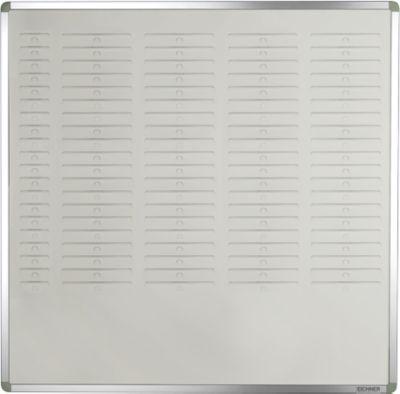
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **


Wann verlangt das Finanzamt Belege?
Das Finanzamt verlangt in der Regel Belege, wenn es Zweifel an der Richtigkeit oder Vollständigkeit der Angaben in der Steuererklärung gibt. Dies kann beispielsweise der Fall sein, wenn ungewöhnlich hohe Ausgaben geltend gemacht werden oder wenn Einnahmen nicht plausibel erscheinen. Auch bei bestimmten steuerlichen Sachverhalten wie der Absetzbarkeit von Werbungskosten oder außergewöhnlichen Belastungen können Belege angefordert werden. Es ist wichtig, alle Belege sorgfältig aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einsehen kann. In einigen Fällen kann das Finanzamt auch stichprobenartig Belege anfordern, um die Angaben in der Steuererklärung zu überprüfen. **
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
Top-Angebote
Produkte zum Begriff Belege:
-
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grube, Detlev: Güterverkehr - Spedition - LogistikGüterverkehr - Spedition - Logistik , Wirtschafts- und Sozialprozesse Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2024, Erscheinungsjahr: 20240717, Produktform: Kartoniert, Titel der Reihe: Güterverkehr - Spedition - Logistik##, Autoren: Grube, Detlev~Perseke, Jörg~Kahle, Nicoll, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage 2024, Seitenzahl/Blattzahl: 545, Keyword: Schülerband; Unterrichtswerke; Kaufmann/Kauffrau Spedition/Logistikdienstleistung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch~Speditionskaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 169, Höhe: 23, Gewicht: 920, Produktform: Kartoniert, Genre: Schule und Lernen,52,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange soll man Belege vom Einkauf aufbewahren?
Wie lange soll man Belege vom Einkauf aufbewahren? Die empfohlene Aufbewahrungszeit für Einkaufsbelege beträgt in der Regel 1-3 Jahre, je nach Art des Einkaufs und der steuerlichen Vorschriften in Ihrem Land. Es ist wichtig, Belege für größere Einkäufe wie Elektronik, Möbel oder teure Kleidung länger aufzubewahren, da sie im Falle von Garantieansprüchen oder Rücksendungen benötigt werden könnten. Bei steuerlich relevanten Belegen wie Quittungen für Geschäftsausgaben sollten Sie diese mindestens 7 Jahre lang aufbewahren, um eventuelle Steuerprüfungen zu erleichtern. Es ist ratsam, Belege digital zu speichern oder eine physische Kopie an einem sicheren Ort aufzubewahren, um im Bedarfsfall schnell darauf zugreifen zu können. **
-
Wie lange dauert es nach Rücksendung der Belege Geld vom Finanzamt?
Wie lange es dauert, bis man nach der Rücksendung der Belege Geld vom Finanzamt erhält, hängt von verschiedenen Faktoren ab. In der Regel sollte man innerhalb von 4-6 Wochen nach Einreichung der Unterlagen mit einer Rückzahlung rechnen. Allerdings kann es auch länger dauern, wenn das Finanzamt viele Anträge bearbeiten muss oder zusätzliche Informationen benötigt. Es ist daher ratsam, regelmäßig den Bearbeitungsstand des Antrags zu überprüfen und bei Verzögerungen nachzufragen. In einigen Fällen kann es auch vorkommen, dass das Finanzamt eine Steuerprüfung durchführt, was die Bearbeitungszeit verlängern kann. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
-
Welche Belege müssen archiviert werden?
Welche Belege müssen archiviert werden? In Unternehmen müssen alle steuerrelevanten Unterlagen wie Rechnungen, Kassenbelege, Verträge und Geschäftskorrespondenz archiviert werden. Zudem sollten auch wichtige Dokumente wie Personalakten, Versicherungspolicen und Genehmigungen aufbewahrt werden. Die genauen gesetzlichen Vorgaben variieren je nach Land und Branche, daher ist es wichtig, sich über die spezifischen Aufbewahrungsfristen und -pflichten zu informieren. Eine sorgfältige Archivierung ist nicht nur gesetzlich vorgeschrieben, sondern auch wichtig für die Nachvollziehbarkeit von Geschäftsprozessen und die Beweissicherung im Falle von Streitigkeiten oder Prüfungen. **
Ähnliche Suchbegriffe für Belege
-
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand hochkant A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt Kontieren der Belege?
Was heißt Kontieren der Belege? Beim Kontieren der Belege werden die Buchungssätze auf den Belegen erfasst und zugeordnet. Dabei werden die relevanten Informationen wie Konten, Beträge und Buchungstexte festgehalten. Dieser Schritt ist wichtig, um die Belege richtig zu verbuchen und die Buchführung korrekt durchzuführen. Durch das Kontieren der Belege wird sichergestellt, dass alle Transaktionen ordnungsgemäß erfasst und nachvollziehbar sind. Letztendlich dient das Kontieren der Belege der Dokumentation und Nachvollziehbarkeit aller Geschäftsvorfälle. **
-
Wann Belege beim Finanzamt einreichen?
Belege sollten in der Regel zusammen mit der Steuererklärung beim Finanzamt eingereicht werden. Die genaue Frist für die Abgabe der Steuererklärung variiert je nach Land und kann unterschiedlich sein. Es ist ratsam, die Belege sorgfältig zu sortieren und zu organisieren, um sie schnell und einfach beim Finanzamt einreichen zu können. Es ist wichtig, alle relevanten Belege wie Einkommensnachweise, Spendenquittungen und Belege für absetzbare Ausgaben beizufügen, um mögliche Steuervorteile zu nutzen. Falls Unsicherheiten bestehen, ist es ratsam, sich rechtzeitig vor der Abgabe der Steuererklärung beim Finanzamt zu informieren. **
-
Wann verlangt das Finanzamt Belege?
Das Finanzamt verlangt in der Regel Belege, wenn es Zweifel an der Richtigkeit oder Vollständigkeit der Angaben in der Steuererklärung gibt. Dies kann beispielsweise der Fall sein, wenn ungewöhnlich hohe Ausgaben geltend gemacht werden oder wenn Einnahmen nicht plausibel erscheinen. Auch bei bestimmten steuerlichen Sachverhalten wie der Absetzbarkeit von Werbungskosten oder außergewöhnlichen Belastungen können Belege angefordert werden. Es ist wichtig, alle Belege sorgfältig aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einsehen kann. In einigen Fällen kann das Finanzamt auch stichprobenartig Belege anfordern, um die Angaben in der Steuererklärung zu überprüfen. **
-
Welche Belege müssen aufbewahrt werden?
Welche Belege müssen aufbewahrt werden? In der Regel sollten alle Belege aufbewahrt werden, die für die Steuererklärung relevant sind, wie zum Beispiel Quittungen, Rechnungen, Kontoauszüge, Gehaltsabrechnungen und Belege für Werbungskosten. Es ist wichtig, diese Belege mindestens sieben Jahre lang aufzubewahren, da dies die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen ist. Darüber hinaus sollten auch Belege für größere Anschaffungen wie Immobilien oder Wertpapiere sowie für Versicherungen und Verträge aufbewahrt werden, um im Bedarfsfall Nachweise zur Hand zu haben. Eine geordnete Ablage und Dokumentation der Belege erleichtert nicht nur die Steuererklärung, sondern auch eventuelle Rückfragen seitens des Finanzamts. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.